Domain taxp.de kaufen?
Wir ziehen mit dem Projekt
taxp.de um.
Sind Sie am Kauf der Domain
taxp.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain taxp.de kaufen?
Wie können Unternehmen von Sonderposten profitieren und wie funktioniert die Vermarktung von Sonderposten?
Unternehmen können von Sonderposten profitieren, indem sie günstige Waren in großen Mengen einkaufen und diese zu einem reduzierten Preis an ihre Kunden weiterverkaufen. Die Vermarktung von Sonderposten erfolgt in der Regel über spezialisierte Großhändler oder Online-Plattformen, die die Produkte an Einzelhändler oder Endverbraucher weiterverkaufen. Durch gezielte Werbung und Promotionen können Unternehmen die Nachfrage nach Sonderposten steigern und so ihren Umsatz steigern. **
"Was für Sonderposten-Verkäufe gibt es?"
Es gibt verschiedene Arten von Sonderposten-Verkäufen, wie z.B. Lagerüberhänge, Restposten, B-Ware oder Auslaufmodelle. Diese werden oft zu reduzierten Preisen angeboten, um Platz für neue Ware zu schaffen. Sonderposten-Verkäufe können sowohl online als auch in speziellen Geschäften oder auf Märkten stattfinden. **
Ähnliche Suchbegriffe für Sonderposten
Top-Angebote
Produkte zum Begriff Sonderposten:
-
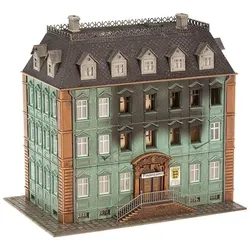
FALLER Brennendes FinanzamtDas Besondere dieses Bausatzes: verwitterte, rauchgeschwärzte Fassade; inkl. Spezial-Rauchgenerator, (16 V, Wechselspannung) erzeugt dichten Qualm aus den Fensteröffnungen; Minilichteffekte Brandflackern (16 V, Wechselspannung) für effektvollen Feuerschein und Rauchöl zum Nachfüllen des Rauchgenerators. Dieser Bausatz enthält: 192 Einzelteile in 11 Farben, Fensterfolie, 1 Gardinenmaske, 1 Deko, 1 Rauchgenerator Set, 1 Minilichteffekte Brandflackern und 1 Bauanleitung.99,99 €*Versand: 6,99 €Sichere Weiterleitung zum Anbieter
-
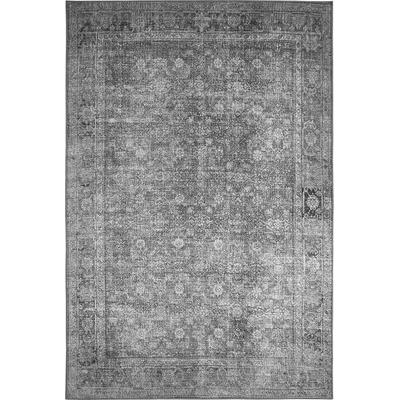
Teppich LUXOR LIVING "LAGERRÄUMUNG", grau (anthrazit), B:120cm H:5mm L:170cm, Kunstfaser, Teppiche, Teppich, Sonderposten, moderne Vintage Designs, Orient Optik, mit BordüreEntdecken Sie hochwertige Teppiche zum attraktiven Preis – stilvoll, pflegeleicht und reduziert! Ein Teppich ist mehr als nur ein dekoratives Element – er schafft eine einladende Atmosphäre und unterstreicht den Charakter Ihrer Wohnräume. Ob im...66,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Holzner, Stefan: EinkommensteuerEinkommensteuer , Das Buch bietet eine vertiefende Darstellung des Einkommensteuerrechts mit Schwerpunkt auf den einzelnen Einkunftsarten. Es richtet sich an Studierende im Bereich Steuerrecht, an Laufbahnabsolvent:innen, angehende Steuerberater:innen sowie Steuerpraktiker:innen. Die Themenbereiche orientieren sich daher zum einen an den Stoffgebieten, die erfahrungsgemäß Gegenstand von Prüfungsklausuren sind, zum anderen an den Brennpunkten in der Praxis: Veranlagung, Tarif, Sonderausgaben, außergewöhnliche Belastungen, Einnahmen-/Gewinnermittlung, Verlustabzug, Vorweggenommene Erbfolge, Erbauseinandersetzung, Betriebsaufspaltung, Veräußerung von Anteilen an Kapitalgesellschaften. Zahlreiche Beispiele und Übersichten veranschaulichen die Ausführungen zu den einzelnen Themenbereichen. Übungsfälle und komplexe Übungsaufgaben führen Examenskandidat:innen an das Prüfungsniveau heran. Für Praktiker:innen ist das Buch ein nützliches Nachschlagewerk, das in kompakter Form gezielte Rechtsinformationen bietet. Die 15. Auflage berücksichtigt die aktuelle Gesetzgebung, Rechtsprechung und Verwaltungsmeinung. Eingearbeitet sind u. a.: Neufassung der Berufsausbildungskosten; neue Rechtslage zum häuslichen Arbeitszimmer und zur Homeoffice-Pauschale; aktuelle Rechtsprechung zu den Versorgungsleistungen; Änderungen bei Gebäude-Abschreibungen sowie bei Investitionsabzugsbeträgen und Sonderabschreibungen; BMF-Schreiben zur "Digital-AfA" sowie zu virtuellen Währungen und sonstigen Token; Änderung der Besteuerung von Photovoltaikanlagen. , Zusatzbeleuchtung > Beleuchtung , Auflage: 15. überarbeitete und aktualisierte Auflage 2024, Erscheinungsjahr: 20240528, Produktform: Leinen, Titel der Reihe: Finanz und Steuern#3#, Autoren: Grobshäuser, Uwe~Schlenk, Axel~Schmidt, Stephan~Schustek, Heribert, Auflage: 24015, Auflage/Ausgabe: 15. überarbeitete und aktualisierte Auflage 2024, Seitenzahl/Blattzahl: 1148, Keyword: Betriebsaufspaltung; Betriebsausgaben; Corona-Steuergesetzgebung; Einkunftsarten; Gewinnermittlung; Grobshäuser; Kapitaleinkünfte; Nießbrauch; Realteilung; Schlenk; Schmidt; Schustek; Veranlagung; Verlustabzug; Zenthöfer; außergewöhnliche Belastungen; Überentnahmen, Fachschema: Abgabe - Abgabenordnung - AO~Einkommensteuerrecht - EStG~Jura~Recht / Jura~Recht~Steuergesetz~Steuerrecht - Steuergesetz, Region: Deutschland, Bildungszweck: für die Hochschule~Lehrbuch, Skript, Imprint-Titels: Finanz und Steuern, Warengruppe: HC/Steuern, Fachkategorie: Einkommensteuer, Lohnsteuer, Kapitalertragsteuer, Kirchensteuer, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Schäffer-Poeschel Verlag, Verlag: Schäffer-Poeschel Verlag, Verlag: Schffer-Poeschel Verlag fr Wirtschaft ú Steuern ú Recht GmbH, Länge: 235, Breite: 176, Höhe: 62, Gewicht: 1950, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: 2762989,79,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Edinger, Manuel: Fallsammlung EinkommensteuerFallsammlung Einkommensteuer , Das Trainingsbuch zur Einkommensteuer - Ihr idealer Begleiter für Prüfung und Praxis! Sowohl in der Prüfung als auch in der Praxis kommt es stets darauf an, konkrete steuerliche Probleme zu lösen. Dies am praxisnahen Fall zu üben, ist damit das optimale Training und gibt angehenden Steuerprofis die Sicherheit, die Lerninhalte zu beherrschen. Der Gesetzessystematik entsprechend thematisch gegliedert, erläutert diese Fallsammlung in 13 Kapiteln die Anwendung des aktuellen Einkommensteuerrechts anhand von über 360 Fällen.¿ So lernen Sie gezielt und effektiv, Sachverhalte richtig zu erkennen und sich sicher im Einkommensteuerrecht zu bewegen. Hierfür hat das ausbildungserfahrene Autorenteam die Fälle aktuell aufbereitet und die Praxisnähe sichergestellt. Rechtsstand dieser Neuauflage ist der 1.10.2024. Inhaltsverzeichnis: Kapitel 1: Steuerpflicht Kapitel 2: Einkommensteuerliche Grundbegriffe Kapitel 3: Allgemeine Fragen der Veranlagung Kapitel 4: Nicht abzugsfähige Ausgaben (§ 12 EStG) Kapitel 5: Sonderausgaben Kapitel 6: Familienleistungsausgleich, Entlastungsbetrag für Alleinerziehende (§§ 24b, 31, 32 und 62-¿78 EStG) Kapitel 7: Außergewöhnliche Belastungen Kapitel 8: Gewinnermittlung Kapitel 9: AfA Kapitel 10: Die Einkunftsarten Kapitel 11: Veranlagung von Ehegatten Kapitel 12: Steuertarif. Kapitel 13: Besteuerung beschränkt Steuerpflichtiger. , Zusatzbeleuchtung > Beleuchtung , Auflage: 27., überarbeitetet und erweiterte Auflage. Online-Version inklusive., Erscheinungsjahr: 202411, Produktform: Kartoniert, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Titel der Reihe: Steuerfachkurs##~NWB-Steuerfachkurs##, Autoren: Edinger, Manuel~Jauch, David~Schoor, Hans Walter, Edition: NED, Auflage: 24027, Auflage/Ausgabe: 27., überarbeitetet und erweiterte Auflage. Online-Version inklusive, Seitenzahl/Blattzahl: 700, Keyword: Training; Prüfung; Praxis; Steuerfachkurs; Steuerberater; Steuerfachwirt; Diplom Finanzwirt; Lehrbuch; Fallgestaltungen; Praxisfälle; Steuerberaterprüfung; Fälle, Fachschema: Einkommensteuer~Steuer / Einkommensteuer~Jura~Recht / Jura~Recht~Steuergesetz~Steuerrecht - Steuergesetz, Fachkategorie: Recht: Lehrbücher, Skripten, Prüfungsbücher~Unterricht und Didaktik: Lehrbücher, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Sender’s product category: BUNDLE, Blätteranzahl: 700 Blätter, Länge: 240, Breite: 168, Höhe: 40, Gewicht: 1115, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,44,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Was sind typische Beispiele für Sonderposten in Unternehmen und wie werden sie in der Buchhaltung behandelt?
Typische Beispiele für Sonderposten in Unternehmen sind Rückstellungen für drohende Verluste, Abschreibungen auf Forderungen und Wertberichtigungen auf Vorräte. In der Buchhaltung werden Sonderposten als außerordentliche Erträge oder Aufwendungen verbucht, um sie von den regulären Geschäftsvorfällen abzugrenzen. Sie werden in der Gewinn- und Verlustrechnung gesondert ausgewiesen, um die tatsächliche finanzielle Situation des Unternehmens transparent darzustellen. **
-
Haben Sie Erfahrungen mit Elektro 24 Sonderposten?
Als KI habe ich keine persönlichen Erfahrungen. Es ist jedoch möglich, dass Elektro 24 Sonderposten ein Elektronikgeschäft ist, das Sonderangebote und Restposten verkauft. Es wäre ratsam, Bewertungen und Erfahrungen anderer Kunden zu suchen, um mehr Informationen über die Qualität und Zuverlässigkeit des Unternehmens zu erhalten. **
-
Was sind typische Sonderposten, die in Supermärkten und Discountern angeboten werden? Welche Strategien verfolgen Einzelhändler bei der Vermarktung von Sonderposten?
Typische Sonderposten in Supermärkten und Discountern sind beispielsweise Restposten, Saisonware oder Produkte mit kurzem Mindesthaltbarkeitsdatum. Einzelhändler verfolgen bei der Vermarktung von Sonderposten oft Strategien wie gezielte Platzierung im Laden, attraktive Sonderangebote oder Werbung in Prospekten, um Kunden anzulocken und den Umsatz zu steigern. Manchmal werden auch Sonderaktionen wie "3 für 2" oder "2 zum Preis von 1" genutzt, um die Verkaufszahlen zu erhöhen. **
-
Warum ist die Seite "Lebensmittel Sonderposten" so günstig?
Die Seite "Lebensmittel Sonderposten" könnte günstig sein, weil sie Lebensmittel anbietet, die kurz vor dem Ablaufdatum stehen oder bereits abgelaufen sind. Diese Lebensmittel werden oft zu reduzierten Preisen verkauft, um Platz für neue Ware zu schaffen. Es ist jedoch wichtig zu beachten, dass abgelaufene Lebensmittel möglicherweise nicht mehr die gleiche Qualität oder Frische haben können. **
Wie kann man Sonderposten, Restposten und Palettenware kaufen?
Sonderposten, Restposten und Palettenware können auf verschiedenen Wegen gekauft werden. Eine Möglichkeit ist der direkte Kontakt zu Herstellern, Großhändlern oder Importeuren, die solche Waren anbieten. Es gibt auch spezialisierte Online-Marktplätze und Auktionsplattformen, auf denen solche Produkte angeboten werden. Zudem können auch Großhandelsmessen oder Lagerverkäufe eine gute Möglichkeit sein, um Sonderposten, Restposten und Palettenware zu erwerben. **
Ist Umsatzsteuer ID gleich Steuernummer?
Nein, die Umsatzsteuer-ID und die Steuernummer sind zwei unterschiedliche Identifikationsnummern, die für steuerliche Zwecke verwendet werden. Die Umsatzsteuer-ID dient der Identifizierung von Unternehmen im Rahmen des innergemeinschaftlichen Warenverkehrs innerhalb der EU. Sie wird für die Abwicklung von grenzüberschreitenden Geschäften benötigt. Die Steuernummer hingegen ist eine nationale Identifikationsnummer, die von den Finanzbehörden vergeben wird und zur eindeutigen Identifizierung eines Unternehmens für steuerliche Zwecke dient. Es ist wichtig, beide Nummern korrekt zu verwenden, um steuerliche Vorschriften einzuhalten und mögliche Probleme mit den Finanzbehörden zu vermeiden. **
Top-Angebote
Produkte zum Begriff Sonderposten:
-
FALLER Brennendes FinanzamtDas Besondere dieses Bausatzes: verwitterte, rauchgeschwärzte Fassade; inkl. Spezial-Rauchgenerator, (16 V, Wechselspannung) erzeugt dichten Qualm aus den Fensteröffnungen; Minilichteffekte Brandflackern (16 V, Wechselspannung) für effektvollen Feuerschein und Rauchöl zum Nachfüllen des Rauchgenerators. Dieser Bausatz enthält: 192 Einzelteile in 11 Farben, Fensterfolie, 1 Gardinenmaske, 1 Deko, 1 Rauchgenerator Set, 1 Minilichteffekte Brandflackern und 1 Bauanleitung.99,99 €*Versand: 6,99 €Sichere Weiterleitung zum Anbieter
-
Teppich LUXOR LIVING "LAGERRÄUMUNG", grau (anthrazit), B:120cm H:5mm L:170cm, Kunstfaser, Teppiche, Teppich, Sonderposten, moderne Vintage Designs, Orient Optik, mit BordüreEntdecken Sie hochwertige Teppiche zum attraktiven Preis – stilvoll, pflegeleicht und reduziert! Ein Teppich ist mehr als nur ein dekoratives Element – er schafft eine einladende Atmosphäre und unterstreicht den Charakter Ihrer Wohnräume. Ob im...66,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Wie können Unternehmen von Sonderposten profitieren und wie funktioniert die Vermarktung von Sonderposten?
Unternehmen können von Sonderposten profitieren, indem sie günstige Waren in großen Mengen einkaufen und diese zu einem reduzierten Preis an ihre Kunden weiterverkaufen. Die Vermarktung von Sonderposten erfolgt in der Regel über spezialisierte Großhändler oder Online-Plattformen, die die Produkte an Einzelhändler oder Endverbraucher weiterverkaufen. Durch gezielte Werbung und Promotionen können Unternehmen die Nachfrage nach Sonderposten steigern und so ihren Umsatz steigern. **
-
"Was für Sonderposten-Verkäufe gibt es?"
Es gibt verschiedene Arten von Sonderposten-Verkäufen, wie z.B. Lagerüberhänge, Restposten, B-Ware oder Auslaufmodelle. Diese werden oft zu reduzierten Preisen angeboten, um Platz für neue Ware zu schaffen. Sonderposten-Verkäufe können sowohl online als auch in speziellen Geschäften oder auf Märkten stattfinden. **
-
Was sind typische Beispiele für Sonderposten in Unternehmen und wie werden sie in der Buchhaltung behandelt?
Typische Beispiele für Sonderposten in Unternehmen sind Rückstellungen für drohende Verluste, Abschreibungen auf Forderungen und Wertberichtigungen auf Vorräte. In der Buchhaltung werden Sonderposten als außerordentliche Erträge oder Aufwendungen verbucht, um sie von den regulären Geschäftsvorfällen abzugrenzen. Sie werden in der Gewinn- und Verlustrechnung gesondert ausgewiesen, um die tatsächliche finanzielle Situation des Unternehmens transparent darzustellen. **
-
Haben Sie Erfahrungen mit Elektro 24 Sonderposten?
Als KI habe ich keine persönlichen Erfahrungen. Es ist jedoch möglich, dass Elektro 24 Sonderposten ein Elektronikgeschäft ist, das Sonderangebote und Restposten verkauft. Es wäre ratsam, Bewertungen und Erfahrungen anderer Kunden zu suchen, um mehr Informationen über die Qualität und Zuverlässigkeit des Unternehmens zu erhalten. **
Ähnliche Suchbegriffe für Sonderposten
-
Holzner, Stefan: EinkommensteuerEinkommensteuer , Das Buch bietet eine vertiefende Darstellung des Einkommensteuerrechts mit Schwerpunkt auf den einzelnen Einkunftsarten. Es richtet sich an Studierende im Bereich Steuerrecht, an Laufbahnabsolvent:innen, angehende Steuerberater:innen sowie Steuerpraktiker:innen. Die Themenbereiche orientieren sich daher zum einen an den Stoffgebieten, die erfahrungsgemäß Gegenstand von Prüfungsklausuren sind, zum anderen an den Brennpunkten in der Praxis: Veranlagung, Tarif, Sonderausgaben, außergewöhnliche Belastungen, Einnahmen-/Gewinnermittlung, Verlustabzug, Vorweggenommene Erbfolge, Erbauseinandersetzung, Betriebsaufspaltung, Veräußerung von Anteilen an Kapitalgesellschaften. Zahlreiche Beispiele und Übersichten veranschaulichen die Ausführungen zu den einzelnen Themenbereichen. Übungsfälle und komplexe Übungsaufgaben führen Examenskandidat:innen an das Prüfungsniveau heran. Für Praktiker:innen ist das Buch ein nützliches Nachschlagewerk, das in kompakter Form gezielte Rechtsinformationen bietet. Die 15. Auflage berücksichtigt die aktuelle Gesetzgebung, Rechtsprechung und Verwaltungsmeinung. Eingearbeitet sind u. a.: Neufassung der Berufsausbildungskosten; neue Rechtslage zum häuslichen Arbeitszimmer und zur Homeoffice-Pauschale; aktuelle Rechtsprechung zu den Versorgungsleistungen; Änderungen bei Gebäude-Abschreibungen sowie bei Investitionsabzugsbeträgen und Sonderabschreibungen; BMF-Schreiben zur "Digital-AfA" sowie zu virtuellen Währungen und sonstigen Token; Änderung der Besteuerung von Photovoltaikanlagen. , Zusatzbeleuchtung > Beleuchtung , Auflage: 15. überarbeitete und aktualisierte Auflage 2024, Erscheinungsjahr: 20240528, Produktform: Leinen, Titel der Reihe: Finanz und Steuern#3#, Autoren: Grobshäuser, Uwe~Schlenk, Axel~Schmidt, Stephan~Schustek, Heribert, Auflage: 24015, Auflage/Ausgabe: 15. überarbeitete und aktualisierte Auflage 2024, Seitenzahl/Blattzahl: 1148, Keyword: Betriebsaufspaltung; Betriebsausgaben; Corona-Steuergesetzgebung; Einkunftsarten; Gewinnermittlung; Grobshäuser; Kapitaleinkünfte; Nießbrauch; Realteilung; Schlenk; Schmidt; Schustek; Veranlagung; Verlustabzug; Zenthöfer; außergewöhnliche Belastungen; Überentnahmen, Fachschema: Abgabe - Abgabenordnung - AO~Einkommensteuerrecht - EStG~Jura~Recht / Jura~Recht~Steuergesetz~Steuerrecht - Steuergesetz, Region: Deutschland, Bildungszweck: für die Hochschule~Lehrbuch, Skript, Imprint-Titels: Finanz und Steuern, Warengruppe: HC/Steuern, Fachkategorie: Einkommensteuer, Lohnsteuer, Kapitalertragsteuer, Kirchensteuer, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Schäffer-Poeschel Verlag, Verlag: Schäffer-Poeschel Verlag, Verlag: Schffer-Poeschel Verlag fr Wirtschaft ú Steuern ú Recht GmbH, Länge: 235, Breite: 176, Höhe: 62, Gewicht: 1950, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: 2762989,79,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Edinger, Manuel: Fallsammlung EinkommensteuerFallsammlung Einkommensteuer , Das Trainingsbuch zur Einkommensteuer - Ihr idealer Begleiter für Prüfung und Praxis! Sowohl in der Prüfung als auch in der Praxis kommt es stets darauf an, konkrete steuerliche Probleme zu lösen. Dies am praxisnahen Fall zu üben, ist damit das optimale Training und gibt angehenden Steuerprofis die Sicherheit, die Lerninhalte zu beherrschen. Der Gesetzessystematik entsprechend thematisch gegliedert, erläutert diese Fallsammlung in 13 Kapiteln die Anwendung des aktuellen Einkommensteuerrechts anhand von über 360 Fällen.¿ So lernen Sie gezielt und effektiv, Sachverhalte richtig zu erkennen und sich sicher im Einkommensteuerrecht zu bewegen. Hierfür hat das ausbildungserfahrene Autorenteam die Fälle aktuell aufbereitet und die Praxisnähe sichergestellt. Rechtsstand dieser Neuauflage ist der 1.10.2024. Inhaltsverzeichnis: Kapitel 1: Steuerpflicht Kapitel 2: Einkommensteuerliche Grundbegriffe Kapitel 3: Allgemeine Fragen der Veranlagung Kapitel 4: Nicht abzugsfähige Ausgaben (§ 12 EStG) Kapitel 5: Sonderausgaben Kapitel 6: Familienleistungsausgleich, Entlastungsbetrag für Alleinerziehende (§§ 24b, 31, 32 und 62-¿78 EStG) Kapitel 7: Außergewöhnliche Belastungen Kapitel 8: Gewinnermittlung Kapitel 9: AfA Kapitel 10: Die Einkunftsarten Kapitel 11: Veranlagung von Ehegatten Kapitel 12: Steuertarif. Kapitel 13: Besteuerung beschränkt Steuerpflichtiger. , Zusatzbeleuchtung > Beleuchtung , Auflage: 27., überarbeitetet und erweiterte Auflage. Online-Version inklusive., Erscheinungsjahr: 202411, Produktform: Kartoniert, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Titel der Reihe: Steuerfachkurs##~NWB-Steuerfachkurs##, Autoren: Edinger, Manuel~Jauch, David~Schoor, Hans Walter, Edition: NED, Auflage: 24027, Auflage/Ausgabe: 27., überarbeitetet und erweiterte Auflage. Online-Version inklusive, Seitenzahl/Blattzahl: 700, Keyword: Training; Prüfung; Praxis; Steuerfachkurs; Steuerberater; Steuerfachwirt; Diplom Finanzwirt; Lehrbuch; Fallgestaltungen; Praxisfälle; Steuerberaterprüfung; Fälle, Fachschema: Einkommensteuer~Steuer / Einkommensteuer~Jura~Recht / Jura~Recht~Steuergesetz~Steuerrecht - Steuergesetz, Fachkategorie: Recht: Lehrbücher, Skripten, Prüfungsbücher~Unterricht und Didaktik: Lehrbücher, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Sender’s product category: BUNDLE, Blätteranzahl: 700 Blätter, Länge: 240, Breite: 168, Höhe: 40, Gewicht: 1115, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,44,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
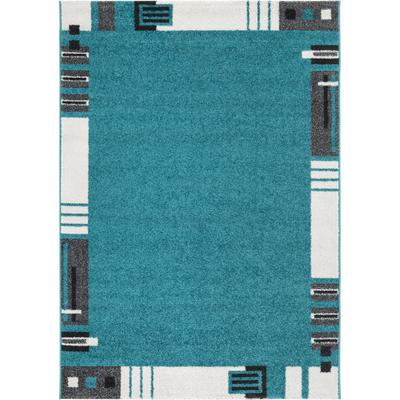
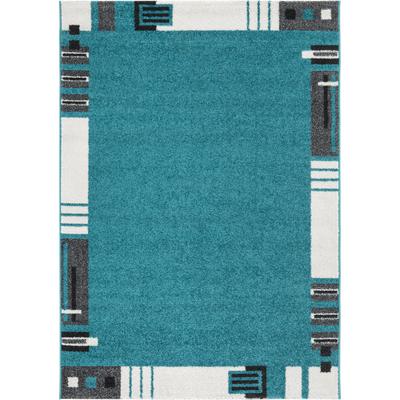
Teppich ANDIAMO "LAGERRÄUMUNG", blau (türkis, höhe 7 mm), B:60cm H:10mm L:110cm, Kunstfaser, Teppiche, Teppich, Sonderposten, moderne Designs, verschiedene Qualitäten & HöhenEntdecken Sie hochwertige Teppiche zum attraktiven Preis – stilvoll, pflegeleicht und reduziert! Ein Teppich ist mehr als nur ein dekoratives Element – er schafft eine einladende Atmosphäre und unterstreicht den Charakter Ihrer Wohnräume. Ob im...16,49 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Teppich ANDIAMO "LAGERRÄUMUNG", blau (türkis, höhe 7 mm), B:80cm H:10mm L:150cm, Kunstfaser, Teppiche, Teppich, Sonderposten, moderne Designs, verschiedene Qualitäten & HöhenEntdecken Sie hochwertige Teppiche zum attraktiven Preis – stilvoll, pflegeleicht und reduziert! Ein Teppich ist mehr als nur ein dekoratives Element – er schafft eine einladende Atmosphäre und unterstreicht den Charakter Ihrer Wohnräume. Ob im...31,49 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Was sind typische Sonderposten, die in Supermärkten und Discountern angeboten werden? Welche Strategien verfolgen Einzelhändler bei der Vermarktung von Sonderposten?
Typische Sonderposten in Supermärkten und Discountern sind beispielsweise Restposten, Saisonware oder Produkte mit kurzem Mindesthaltbarkeitsdatum. Einzelhändler verfolgen bei der Vermarktung von Sonderposten oft Strategien wie gezielte Platzierung im Laden, attraktive Sonderangebote oder Werbung in Prospekten, um Kunden anzulocken und den Umsatz zu steigern. Manchmal werden auch Sonderaktionen wie "3 für 2" oder "2 zum Preis von 1" genutzt, um die Verkaufszahlen zu erhöhen. **
-
Warum ist die Seite "Lebensmittel Sonderposten" so günstig?
Die Seite "Lebensmittel Sonderposten" könnte günstig sein, weil sie Lebensmittel anbietet, die kurz vor dem Ablaufdatum stehen oder bereits abgelaufen sind. Diese Lebensmittel werden oft zu reduzierten Preisen verkauft, um Platz für neue Ware zu schaffen. Es ist jedoch wichtig zu beachten, dass abgelaufene Lebensmittel möglicherweise nicht mehr die gleiche Qualität oder Frische haben können. **
-
Wie kann man Sonderposten, Restposten und Palettenware kaufen?
Sonderposten, Restposten und Palettenware können auf verschiedenen Wegen gekauft werden. Eine Möglichkeit ist der direkte Kontakt zu Herstellern, Großhändlern oder Importeuren, die solche Waren anbieten. Es gibt auch spezialisierte Online-Marktplätze und Auktionsplattformen, auf denen solche Produkte angeboten werden. Zudem können auch Großhandelsmessen oder Lagerverkäufe eine gute Möglichkeit sein, um Sonderposten, Restposten und Palettenware zu erwerben. **
-
Ist Umsatzsteuer ID gleich Steuernummer?
Nein, die Umsatzsteuer-ID und die Steuernummer sind zwei unterschiedliche Identifikationsnummern, die für steuerliche Zwecke verwendet werden. Die Umsatzsteuer-ID dient der Identifizierung von Unternehmen im Rahmen des innergemeinschaftlichen Warenverkehrs innerhalb der EU. Sie wird für die Abwicklung von grenzüberschreitenden Geschäften benötigt. Die Steuernummer hingegen ist eine nationale Identifikationsnummer, die von den Finanzbehörden vergeben wird und zur eindeutigen Identifizierung eines Unternehmens für steuerliche Zwecke dient. Es ist wichtig, beide Nummern korrekt zu verwenden, um steuerliche Vorschriften einzuhalten und mögliche Probleme mit den Finanzbehörden zu vermeiden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.