Domain taxp.de kaufen?
Wir ziehen mit dem Projekt
taxp.de um.
Sind Sie am Kauf der Domain
taxp.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain taxp.de kaufen?
Was sind die allgemeinen Regelungen zur Umsatzsteuer in Deutschland?
Die Umsatzsteuer in Deutschland beträgt in der Regel 19%, es gibt jedoch auch einen ermäßigten Satz von 7% für bestimmte Waren und Dienstleistungen. Unternehmen müssen Umsatzsteuer auf ihre Umsätze erheben und an das Finanzamt abführen. Kleinunternehmer mit einem Jahresumsatz unter 22.000 Euro sind von der Umsatzsteuer befreit. **
Was sind die wichtigsten Regelungen und Ausnahmen bei der Umsatzsteuer?
Die wichtigsten Regelungen bei der Umsatzsteuer sind, dass sie auf den Verkauf von Waren und Dienstleistungen erhoben wird, der Unternehmer sie an das Finanzamt abführen muss und dass sie in der Regel 19% beträgt. Ausnahmen von der Umsatzsteuerpflicht gibt es beispielsweise bei bestimmten Bildungsleistungen, medizinischen Dienstleistungen und Versicherungsleistungen. Zudem gibt es die Möglichkeit der Kleinunternehmerregelung, bei der Unternehmen mit einem Jahresumsatz unter 22.000 Euro von der Umsatzsteuer befreit sind. **
Ähnliche Suchbegriffe für Regelungen
Top-Angebote
Produkte zum Begriff Regelungen:

-
Ist Umsatzsteuer ID gleich Steuernummer?
Nein, die Umsatzsteuer-ID und die Steuernummer sind zwei unterschiedliche Identifikationsnummern, die für steuerliche Zwecke verwendet werden. Die Umsatzsteuer-ID dient der Identifizierung von Unternehmen im Rahmen des innergemeinschaftlichen Warenverkehrs innerhalb der EU. Sie wird für die Abwicklung von grenzüberschreitenden Geschäften benötigt. Die Steuernummer hingegen ist eine nationale Identifikationsnummer, die von den Finanzbehörden vergeben wird und zur eindeutigen Identifizierung eines Unternehmens für steuerliche Zwecke dient. Es ist wichtig, beide Nummern korrekt zu verwenden, um steuerliche Vorschriften einzuhalten und mögliche Probleme mit den Finanzbehörden zu vermeiden. **
-
Ist Steuernummer gleich Umsatzsteuer ID?
Nein, Steuernummer und Umsatzsteuer-ID sind zwei verschiedene Identifikationsnummern, die für steuerliche Zwecke verwendet werden. Die Steuernummer wird vom Finanzamt vergeben und dient der eindeutigen Identifizierung eines Steuerpflichtigen. Die Umsatzsteuer-ID hingegen wird für grenzüberschreitende Geschäfte innerhalb der EU benötigt und dient der Identifikation von Unternehmen gegenüber anderen EU-Mitgliedstaaten. Es ist wichtig, beide Nummern korrekt zu verwenden, um steuerliche Angelegenheiten ordnungsgemäß abwickeln zu können. Es ist ratsam, sich bei Unklarheiten an das zuständige Finanzamt oder einen Steuerberater zu wenden. **
-
Was sind die grundlegenden Regelungen und Vorschriften zur Umsatzsteuer in Deutschland?
Die Umsatzsteuer in Deutschland wird durch das Umsatzsteuergesetz geregelt. Unternehmen müssen Umsatzsteuer auf ihre Umsätze erheben und an das Finanzamt abführen. Es gelten verschiedene Steuersätze für unterschiedliche Waren und Dienstleistungen. **
-
Wird Umsatzsteuer mit Einkommensteuer verrechnet?
Wird Umsatzsteuer mit Einkommensteuer verrechnet? Nein, Umsatzsteuer und Einkommensteuer sind zwei verschiedene Steuerarten, die unterschiedliche Aspekte der wirtschaftlichen Aktivitäten einer Person oder eines Unternehmens besteuern. Die Umsatzsteuer wird auf den Umsatz von Waren und Dienstleistungen erhoben, während die Einkommensteuer auf das Einkommen einer Person oder eines Unternehmens basiert. Es gibt keine direkte Verrechnung zwischen diesen beiden Steuerarten. Unternehmen müssen sowohl Umsatzsteuer als auch Einkommensteuer an das Finanzamt zahlen, da sie unterschiedliche steuerliche Verpflichtungen darstellen. **


Was sind die wichtigsten Unterlagen, die ich für die Steuererklärung beim Finanzamt benötige? Wie beantrage ich eine Steuernummer beim Finanzamt?
Die wichtigsten Unterlagen für die Steuererklärung sind: Einkommensnachweise, Belege für Werbungskosten und Sonderausgaben sowie Bescheinigungen für bereits gezahlte Steuern. Um eine Steuernummer beim Finanzamt zu beantragen, muss ein formloser Antrag mit persönlichen Daten und Angaben zur Steuersituation eingereicht werden. Die Steuernummer wird daraufhin vom Finanzamt vergeben und für zukünftige Steuerangelegenheiten verwendet. **
Wie funktioniert die zeitliche Abgrenzung von Einkünften in der Buchhaltung? Welche Regelungen gelten für die zeitliche Abgrenzung in der Steuererklärung?
In der Buchhaltung erfolgt die zeitliche Abgrenzung von Einkünften durch die Zuordnung von Erträgen und Aufwendungen zu dem Zeitraum, in dem sie wirtschaftlich verursacht wurden. In der Steuererklärung gelten die Regelungen des Steuerrechts, die festlegen, dass Einkünfte dem jeweiligen Veranlagungszeitraum zugeordnet werden müssen, unabhängig von dem Zeitpunkt des tatsächlichen Zuflusses. **
Top-Angebote
Produkte zum Begriff Regelungen:
-
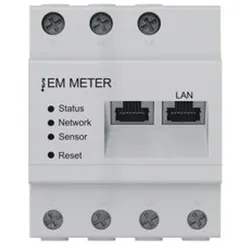
Stiebel Eltron Zubehör Regelungen EM MeterZählertyp=elektronischNennstrom (In)=63 AMaximalstrom (Imax)=63 ANennspannung (Un) N-L=110..230 VNennspannung (Un) L-L=230..400 VFrequenz=50..60 HzPolart=Dreileiter/VierleiterAusführung=DirektmessungEnergieart=WirkleistungGeeignet für=Bezug/LieferungGeeicht=neinImpulsausgang=ohneAnzeigeart=ohneMontageart=EinbauBreite in Teilungseinheiten=4Breite=70 mmTiefe=65 mmHöhe=88 mmAusführung der Schnittstelle=sonstigeEDL40-Signatur=neinSchutzart (IP)=IP2XSchutzart (NEMA)=sonstige544,91 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Was sind die allgemeinen Regelungen zur Umsatzsteuer in Deutschland?
Die Umsatzsteuer in Deutschland beträgt in der Regel 19%, es gibt jedoch auch einen ermäßigten Satz von 7% für bestimmte Waren und Dienstleistungen. Unternehmen müssen Umsatzsteuer auf ihre Umsätze erheben und an das Finanzamt abführen. Kleinunternehmer mit einem Jahresumsatz unter 22.000 Euro sind von der Umsatzsteuer befreit. **
-
Was sind die wichtigsten Regelungen und Ausnahmen bei der Umsatzsteuer?
Die wichtigsten Regelungen bei der Umsatzsteuer sind, dass sie auf den Verkauf von Waren und Dienstleistungen erhoben wird, der Unternehmer sie an das Finanzamt abführen muss und dass sie in der Regel 19% beträgt. Ausnahmen von der Umsatzsteuerpflicht gibt es beispielsweise bei bestimmten Bildungsleistungen, medizinischen Dienstleistungen und Versicherungsleistungen. Zudem gibt es die Möglichkeit der Kleinunternehmerregelung, bei der Unternehmen mit einem Jahresumsatz unter 22.000 Euro von der Umsatzsteuer befreit sind. **
-
Ist Umsatzsteuer ID gleich Steuernummer?
Nein, die Umsatzsteuer-ID und die Steuernummer sind zwei unterschiedliche Identifikationsnummern, die für steuerliche Zwecke verwendet werden. Die Umsatzsteuer-ID dient der Identifizierung von Unternehmen im Rahmen des innergemeinschaftlichen Warenverkehrs innerhalb der EU. Sie wird für die Abwicklung von grenzüberschreitenden Geschäften benötigt. Die Steuernummer hingegen ist eine nationale Identifikationsnummer, die von den Finanzbehörden vergeben wird und zur eindeutigen Identifizierung eines Unternehmens für steuerliche Zwecke dient. Es ist wichtig, beide Nummern korrekt zu verwenden, um steuerliche Vorschriften einzuhalten und mögliche Probleme mit den Finanzbehörden zu vermeiden. **
-
Ist Steuernummer gleich Umsatzsteuer ID?
Nein, Steuernummer und Umsatzsteuer-ID sind zwei verschiedene Identifikationsnummern, die für steuerliche Zwecke verwendet werden. Die Steuernummer wird vom Finanzamt vergeben und dient der eindeutigen Identifizierung eines Steuerpflichtigen. Die Umsatzsteuer-ID hingegen wird für grenzüberschreitende Geschäfte innerhalb der EU benötigt und dient der Identifikation von Unternehmen gegenüber anderen EU-Mitgliedstaaten. Es ist wichtig, beide Nummern korrekt zu verwenden, um steuerliche Angelegenheiten ordnungsgemäß abwickeln zu können. Es ist ratsam, sich bei Unklarheiten an das zuständige Finanzamt oder einen Steuerberater zu wenden. **
Ähnliche Suchbegriffe für Regelungen
-
Klimpel, Moritz: Zur kompetenziellen Qualifikation baurechtlicher RegelungenZur kompetenziellen Qualifikation baurechtlicher Regelungen , Am Beispiel von Ortsbildschutz und Ortsbildgestaltung , Rück- & Bremsleuchten > Beleuchtung , Auflage: 1. Auflage, Erscheinungsjahr: 202409, Produktform: Kartoniert, Titel der Reihe: Schriften zum Baurecht##, Autoren: Klimpel, Moritz, Auflage: 25001, Auflage/Ausgabe: 1. Auflage, Seitenzahl/Blattzahl: 220, Keyword: Art. 74 GG; Außenbereich; Baukultur; Baurecht; Bebauungsplan; Bodenrecht; Bodenverteilung; Gesetzgebungskompetenz; Grundgesetz; Innenbereich; Kompetenzüberschreitung; Landschaftsbild; Ortsbild; Räumlicher Zusammenhang; Straßenbild; Städtebauliche Gestalt; kompetenzielle Qualifikation; Örtliche Bauvorschriften, Fachschema: Bau / Baurecht~Baurecht - Bundesbaurecht~Privatrecht~Zivilgesetz~Zivilrecht, Fachkategorie: Zivilrecht, Privatrecht, allgemein, Warengruppe: HC/Privatrecht/BGB, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 221 Blätter, Länge: 227, Breite: 153, Höhe: 16, Gewicht: 362, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,74,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Forum Verlag Herkert Gmbh: Mitarbeitermerkblatt Suchtmittelkonsum: Betriebliche RegelungenMitarbeitermerkblatt Suchtmittelkonsum: Betriebliche Regelungen , Die Legalisierung von Cannabis im April 2024 bringt Unsicherheiten für Unternehmen mit sich und nimmt Arbeitgeber in die Pflicht. Denn als Verantwortliche müssen sie dafür sorgen, dass alle Mitarbeitenden sicher arbeiten können. Diese Verpflichtung gilt jedoch in beide Richtungen. Das heißt, egal ob Führungskraft oder Mitarbeitende, Fremdpersonal oder Praktikanten: Jeder im Unternehmen muss wissen, welche Regeln gelten und welche Folgen ein Verstoß haben kann. Mit dem "Mitarbeitermerkblatt Suchtmittelkonsum: Betriebliche Regelungen" können Arbeitgeberinnen und Arbeitgeber ganz einfach vorsorgen: Denn alle zu beachtenden Gesetze, betriebsinternen Regelungen und sicherheitsrelevanten Aspekte sind kompakt in einem Merkblatt zusammengefasst. Dieses muss den Mitarbeitenden nur noch ausgehändigt, die heraustrennbare Verpflichtungserklärung unterschrieben und in der Personalakte abgelegt werden. Auf diese Weise werden die Beschäftigten aktiv in die Pflicht genommen und sensibilisiert. , Montageteile, Halterungen & Befestigungen > Beleuchtung , Erscheinungsjahr: 20240925, Produktform: Kartoniert, Autoren: Forum Verlag Herkert Gmbh~Kus, Stefan, Edition: NED, Seitenzahl/Blattzahl: 16, Keyword: Alkoholkonsum; Arbeitsschutz; Arbeitssicherheit; Cannabis; Cannabislegalisierung; Gesundheitsschutz; Mitarbeiter-Merkblatt; Suchtmittel; Suchtprävention, Fachschema: Datenschutz, Fachkategorie: Rechtswissenschaft, allgemein, Warengruppe: TB/Recht/Sonstiges, Fachkategorie: Datenschutz, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Forum Verlag Herkert, Verlag: Forum Verlag Herkert, Verlag: Forum Verlag Herkert GmbH, Produktverfügbarkeit: 02, Länge: 290, Breite: 210, Höhe: 16, Gewicht: 280, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft,57,78 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind die grundlegenden Regelungen und Vorschriften zur Umsatzsteuer in Deutschland?
Die Umsatzsteuer in Deutschland wird durch das Umsatzsteuergesetz geregelt. Unternehmen müssen Umsatzsteuer auf ihre Umsätze erheben und an das Finanzamt abführen. Es gelten verschiedene Steuersätze für unterschiedliche Waren und Dienstleistungen. **
-
Wird Umsatzsteuer mit Einkommensteuer verrechnet?
Wird Umsatzsteuer mit Einkommensteuer verrechnet? Nein, Umsatzsteuer und Einkommensteuer sind zwei verschiedene Steuerarten, die unterschiedliche Aspekte der wirtschaftlichen Aktivitäten einer Person oder eines Unternehmens besteuern. Die Umsatzsteuer wird auf den Umsatz von Waren und Dienstleistungen erhoben, während die Einkommensteuer auf das Einkommen einer Person oder eines Unternehmens basiert. Es gibt keine direkte Verrechnung zwischen diesen beiden Steuerarten. Unternehmen müssen sowohl Umsatzsteuer als auch Einkommensteuer an das Finanzamt zahlen, da sie unterschiedliche steuerliche Verpflichtungen darstellen. **
-
Was sind die wichtigsten Unterlagen, die ich für die Steuererklärung beim Finanzamt benötige? Wie beantrage ich eine Steuernummer beim Finanzamt?
Die wichtigsten Unterlagen für die Steuererklärung sind: Einkommensnachweise, Belege für Werbungskosten und Sonderausgaben sowie Bescheinigungen für bereits gezahlte Steuern. Um eine Steuernummer beim Finanzamt zu beantragen, muss ein formloser Antrag mit persönlichen Daten und Angaben zur Steuersituation eingereicht werden. Die Steuernummer wird daraufhin vom Finanzamt vergeben und für zukünftige Steuerangelegenheiten verwendet. **
-
Wie funktioniert die zeitliche Abgrenzung von Einkünften in der Buchhaltung? Welche Regelungen gelten für die zeitliche Abgrenzung in der Steuererklärung?
In der Buchhaltung erfolgt die zeitliche Abgrenzung von Einkünften durch die Zuordnung von Erträgen und Aufwendungen zu dem Zeitraum, in dem sie wirtschaftlich verursacht wurden. In der Steuererklärung gelten die Regelungen des Steuerrechts, die festlegen, dass Einkünfte dem jeweiligen Veranlagungszeitraum zugeordnet werden müssen, unabhängig von dem Zeitpunkt des tatsächlichen Zuflusses. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.