Domain taxp.de kaufen?
Wir ziehen mit dem Projekt
taxp.de um.
Sind Sie am Kauf der Domain
taxp.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain taxp.de kaufen?
Wie lautet der Wechsel in die Buchhaltung?
Der Wechsel in die Buchhaltung bezieht sich normalerweise auf den Übergang von einem anderen Tätigkeitsbereich in die Buchhaltungsabteilung eines Unternehmens. Dies kann bedeuten, dass man eine neue Position als Buchhalter/in oder eine ähnliche Rolle in der Finanzabteilung übernimmt. Der Wechsel erfordert in der Regel Kenntnisse und Erfahrungen in der Buchhaltung sowie möglicherweise zusätzliche Schulungen oder Qualifikationen. **
Ist Umsatzsteuer ID gleich Steuernummer?
Nein, die Umsatzsteuer-ID und die Steuernummer sind zwei unterschiedliche Identifikationsnummern, die für steuerliche Zwecke verwendet werden. Die Umsatzsteuer-ID dient der Identifizierung von Unternehmen im Rahmen des innergemeinschaftlichen Warenverkehrs innerhalb der EU. Sie wird für die Abwicklung von grenzüberschreitenden Geschäften benötigt. Die Steuernummer hingegen ist eine nationale Identifikationsnummer, die von den Finanzbehörden vergeben wird und zur eindeutigen Identifizierung eines Unternehmens für steuerliche Zwecke dient. Es ist wichtig, beide Nummern korrekt zu verwenden, um steuerliche Vorschriften einzuhalten und mögliche Probleme mit den Finanzbehörden zu vermeiden. **
Ähnliche Suchbegriffe für Wechsel
Top-Angebote
Produkte zum Begriff Wechsel:
-
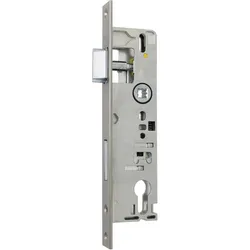
Einsteckschloss mit WechselEinsteckschloss mit Wechsel und 13/20 mm Riegelausschluss WSS Einsteckschloss (Zaunbauschloss) mit Wechsel mit 13 oder 20 mm Riegelausschluss . Die Wechselfunktion bewirkt, dass sich die Tür von Außen auch ohne Türdrücker mit einem Schlüssel öffnen lässt. Beim Drehen des Schlüssels wird nicht nur der Riegel, sondern auch die Falle in das Schloss zurückgezogen. Typische Einsatzbereiche für Schlösser mit Wechselfunktion sind Hauseingangs- oder Wohnungstüren. Die Falle des Schlosses ist einfach und werkzeuglos von DIN rechts auf DIN links umlegbar. PZ-vorgerichtet (1-Tour) 92 mm Entfernung 8 mm Vierkant mit Wechsel rechts/links verwendbar (Auslieferung DIN rechts)42,38 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Berker WippschalterAus/WechselBerker Wippschalter Aus/Wechsel Wechselschalter 10AX 250V~, Lichtsteuerung Wippschalter-Einsatz, Aus/Wechselschalter beleuchtbar mit Glimm-und Glühaggregat mit N-Klemme für Beleuchtung und Kontrollschaltung, mit Steckklemmen. Mit Glimmaggregat im Sinne der Arbeitsstättenverordnung beleuchtbar.Nennspannung:250 V AC Schaltstrom: 10 AX ◾zum Tragring isolierte, selbstrückstellende Spreizkrallen◾mit Steckklemmen◾für Beleuchtung und KontrollschaltungBeleuchtbar durch Glimm- und Glühaggregate mit N-Klemme:Best.-Nr.1675Best.-Nr.1675 04Best.-Nr.1676Best.-Nr.1676 01Best.-Nr.1676 02Best.-Nr.1676 035,66 €*Versand: 6,90 €Sichere Weiterleitung zum Anbieter
-
Holzner, Stefan: EinkommensteuerEinkommensteuer , Das Buch bietet eine vertiefende Darstellung des Einkommensteuerrechts mit Schwerpunkt auf den einzelnen Einkunftsarten. Es richtet sich an Studierende im Bereich Steuerrecht, an Laufbahnabsolvent:innen, angehende Steuerberater:innen sowie Steuerpraktiker:innen. Die Themenbereiche orientieren sich daher zum einen an den Stoffgebieten, die erfahrungsgemäß Gegenstand von Prüfungsklausuren sind, zum anderen an den Brennpunkten in der Praxis: Veranlagung, Tarif, Sonderausgaben, außergewöhnliche Belastungen, Einnahmen-/Gewinnermittlung, Verlustabzug, Vorweggenommene Erbfolge, Erbauseinandersetzung, Betriebsaufspaltung, Veräußerung von Anteilen an Kapitalgesellschaften. Zahlreiche Beispiele und Übersichten veranschaulichen die Ausführungen zu den einzelnen Themenbereichen. Übungsfälle und komplexe Übungsaufgaben führen Examenskandidat:innen an das Prüfungsniveau heran. Für Praktiker:innen ist das Buch ein nützliches Nachschlagewerk, das in kompakter Form gezielte Rechtsinformationen bietet. Die 15. Auflage berücksichtigt die aktuelle Gesetzgebung, Rechtsprechung und Verwaltungsmeinung. Eingearbeitet sind u. a.: Neufassung der Berufsausbildungskosten; neue Rechtslage zum häuslichen Arbeitszimmer und zur Homeoffice-Pauschale; aktuelle Rechtsprechung zu den Versorgungsleistungen; Änderungen bei Gebäude-Abschreibungen sowie bei Investitionsabzugsbeträgen und Sonderabschreibungen; BMF-Schreiben zur "Digital-AfA" sowie zu virtuellen Währungen und sonstigen Token; Änderung der Besteuerung von Photovoltaikanlagen. , Zusatzbeleuchtung > Beleuchtung , Auflage: 15. überarbeitete und aktualisierte Auflage 2024, Erscheinungsjahr: 20240528, Produktform: Leinen, Titel der Reihe: Finanz und Steuern#3#, Autoren: Grobshäuser, Uwe~Schlenk, Axel~Schmidt, Stephan~Schustek, Heribert, Auflage: 24015, Auflage/Ausgabe: 15. überarbeitete und aktualisierte Auflage 2024, Seitenzahl/Blattzahl: 1148, Keyword: Betriebsaufspaltung; Betriebsausgaben; Corona-Steuergesetzgebung; Einkunftsarten; Gewinnermittlung; Grobshäuser; Kapitaleinkünfte; Nießbrauch; Realteilung; Schlenk; Schmidt; Schustek; Veranlagung; Verlustabzug; Zenthöfer; außergewöhnliche Belastungen; Überentnahmen, Fachschema: Abgabe - Abgabenordnung - AO~Einkommensteuerrecht - EStG~Jura~Recht / Jura~Recht~Steuergesetz~Steuerrecht - Steuergesetz, Region: Deutschland, Bildungszweck: für die Hochschule~Lehrbuch, Skript, Imprint-Titels: Finanz und Steuern, Warengruppe: HC/Steuern, Fachkategorie: Einkommensteuer, Lohnsteuer, Kapitalertragsteuer, Kirchensteuer, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Schäffer-Poeschel Verlag, Verlag: Schäffer-Poeschel Verlag, Verlag: Schffer-Poeschel Verlag fr Wirtschaft ú Steuern ú Recht GmbH, Länge: 235, Breite: 176, Höhe: 62, Gewicht: 1950, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: 2762989,79,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Ist Steuernummer gleich Umsatzsteuer ID?
Nein, Steuernummer und Umsatzsteuer-ID sind zwei verschiedene Identifikationsnummern, die für steuerliche Zwecke verwendet werden. Die Steuernummer wird vom Finanzamt vergeben und dient der eindeutigen Identifizierung eines Steuerpflichtigen. Die Umsatzsteuer-ID hingegen wird für grenzüberschreitende Geschäfte innerhalb der EU benötigt und dient der Identifikation von Unternehmen gegenüber anderen EU-Mitgliedstaaten. Es ist wichtig, beide Nummern korrekt zu verwenden, um steuerliche Angelegenheiten ordnungsgemäß abwickeln zu können. Es ist ratsam, sich bei Unklarheiten an das zuständige Finanzamt oder einen Steuerberater zu wenden. **
-
Wird Umsatzsteuer mit Einkommensteuer verrechnet?
Wird Umsatzsteuer mit Einkommensteuer verrechnet? Nein, Umsatzsteuer und Einkommensteuer sind zwei verschiedene Steuerarten, die unterschiedliche Aspekte der wirtschaftlichen Aktivitäten einer Person oder eines Unternehmens besteuern. Die Umsatzsteuer wird auf den Umsatz von Waren und Dienstleistungen erhoben, während die Einkommensteuer auf das Einkommen einer Person oder eines Unternehmens basiert. Es gibt keine direkte Verrechnung zwischen diesen beiden Steuerarten. Unternehmen müssen sowohl Umsatzsteuer als auch Einkommensteuer an das Finanzamt zahlen, da sie unterschiedliche steuerliche Verpflichtungen darstellen. **
-
Was sind die wichtigsten Unterlagen, die ich für die Steuererklärung beim Finanzamt benötige? Wie beantrage ich eine Steuernummer beim Finanzamt?
Die wichtigsten Unterlagen für die Steuererklärung sind: Einkommensnachweise, Belege für Werbungskosten und Sonderausgaben sowie Bescheinigungen für bereits gezahlte Steuern. Um eine Steuernummer beim Finanzamt zu beantragen, muss ein formloser Antrag mit persönlichen Daten und Angaben zur Steuersituation eingereicht werden. Die Steuernummer wird daraufhin vom Finanzamt vergeben und für zukünftige Steuerangelegenheiten verwendet. **
-
Hat das Finanzamt eine Steuernummer?
Ja, das Finanzamt vergibt Steuernummern an Steuerpflichtige, um diese eindeutig zu identifizieren. Die Steuernummer dient dazu, Einkommensteuererklärungen, Umsatzsteuervoranmeldungen und andere steuerliche Angelegenheiten zu bearbeiten. Sie ist wichtig für die Kommunikation mit dem Finanzamt und muss auf allen steuerlichen Unterlagen angegeben werden. Ohne Steuernummer können Steuererklärungen nicht eingereicht und steuerliche Pflichten nicht erfüllt werden. Es ist daher ratsam, die Steuernummer sorgfältig aufzubewahren und bei allen steuerlichen Angelegenheiten anzugeben. **

Wie beantrage ich eine Steuernummer beim Finanzamt? Was muss ich beachten, wenn ich meine Steuererklärung einreiche?
Um eine Steuernummer beim Finanzamt zu beantragen, muss man sich schriftlich oder persönlich an das zuständige Finanzamt wenden und ein Formular ausfüllen. Bei der Einreichung der Steuererklärung sollte man alle relevanten Unterlagen wie Einkommensnachweise, Belege und Bescheinigungen sorgfältig und vollständig beifügen, um eine reibungslose Bearbeitung zu gewährleisten. Zudem ist es wichtig, Fristen einzuhalten und eventuelle Änderungen oder Sonderfälle korrekt anzugeben, um mögliche Nachzahlungen oder Bußgelder zu vermeiden. **
Ist Umsatzsteuer das gleiche wie Einkommensteuer?
Nein, Umsatzsteuer und Einkommensteuer sind zwei verschiedene Arten von Steuern. Die Umsatzsteuer wird auf den Umsatz von Waren und Dienstleistungen erhoben, während die Einkommensteuer auf das Einkommen einer Person oder eines Unternehmens basiert. Die Umsatzsteuer wird vom Verkäufer an den Staat abgeführt, während die Einkommensteuer vom Einkommen des Steuerpflichtigen abgezogen wird. Beide Steuern dienen dazu, Einnahmen für den Staat zu generieren, haben jedoch unterschiedliche Berechnungsmethoden und Anwendungsbereiche. **
Top-Angebote
Produkte zum Begriff Wechsel:
-
Wippefür Serie, Wechsel/Wechsel, Doppeltaster (polarweiß glänzend)Berker R.1Wippe für Schalter und TasterFarbe: polarweiß, glänzend- für Wippenschalter- für Wippentaster und Gruppen-Wippentaster- für Taster-BA 2fach und Gruppentaster-BA 2fach6,63 €*Versand: 6,90 €Sichere Weiterleitung zum Anbieter
-
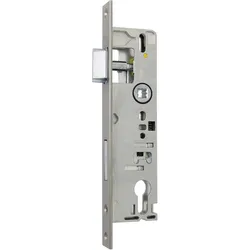
Einsteckschloss mit WechselEinsteckschloss mit Wechsel und 13/20 mm Riegelausschluss WSS Einsteckschloss (Zaunbauschloss) mit Wechsel mit 13 oder 20 mm Riegelausschluss . Die Wechselfunktion bewirkt, dass sich die Tür von Außen auch ohne Türdrücker mit einem Schlüssel öffnen lässt. Beim Drehen des Schlüssels wird nicht nur der Riegel, sondern auch die Falle in das Schloss zurückgezogen. Typische Einsatzbereiche für Schlösser mit Wechselfunktion sind Hauseingangs- oder Wohnungstüren. Die Falle des Schlosses ist einfach und werkzeuglos von DIN rechts auf DIN links umlegbar. PZ-vorgerichtet (1-Tour) 92 mm Entfernung 8 mm Vierkant mit Wechsel rechts/links verwendbar (Auslieferung DIN rechts)42,38 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Wie lautet der Wechsel in die Buchhaltung?
Der Wechsel in die Buchhaltung bezieht sich normalerweise auf den Übergang von einem anderen Tätigkeitsbereich in die Buchhaltungsabteilung eines Unternehmens. Dies kann bedeuten, dass man eine neue Position als Buchhalter/in oder eine ähnliche Rolle in der Finanzabteilung übernimmt. Der Wechsel erfordert in der Regel Kenntnisse und Erfahrungen in der Buchhaltung sowie möglicherweise zusätzliche Schulungen oder Qualifikationen. **
-
Ist Umsatzsteuer ID gleich Steuernummer?
Nein, die Umsatzsteuer-ID und die Steuernummer sind zwei unterschiedliche Identifikationsnummern, die für steuerliche Zwecke verwendet werden. Die Umsatzsteuer-ID dient der Identifizierung von Unternehmen im Rahmen des innergemeinschaftlichen Warenverkehrs innerhalb der EU. Sie wird für die Abwicklung von grenzüberschreitenden Geschäften benötigt. Die Steuernummer hingegen ist eine nationale Identifikationsnummer, die von den Finanzbehörden vergeben wird und zur eindeutigen Identifizierung eines Unternehmens für steuerliche Zwecke dient. Es ist wichtig, beide Nummern korrekt zu verwenden, um steuerliche Vorschriften einzuhalten und mögliche Probleme mit den Finanzbehörden zu vermeiden. **
-
Ist Steuernummer gleich Umsatzsteuer ID?
Nein, Steuernummer und Umsatzsteuer-ID sind zwei verschiedene Identifikationsnummern, die für steuerliche Zwecke verwendet werden. Die Steuernummer wird vom Finanzamt vergeben und dient der eindeutigen Identifizierung eines Steuerpflichtigen. Die Umsatzsteuer-ID hingegen wird für grenzüberschreitende Geschäfte innerhalb der EU benötigt und dient der Identifikation von Unternehmen gegenüber anderen EU-Mitgliedstaaten. Es ist wichtig, beide Nummern korrekt zu verwenden, um steuerliche Angelegenheiten ordnungsgemäß abwickeln zu können. Es ist ratsam, sich bei Unklarheiten an das zuständige Finanzamt oder einen Steuerberater zu wenden. **
-
Wird Umsatzsteuer mit Einkommensteuer verrechnet?
Wird Umsatzsteuer mit Einkommensteuer verrechnet? Nein, Umsatzsteuer und Einkommensteuer sind zwei verschiedene Steuerarten, die unterschiedliche Aspekte der wirtschaftlichen Aktivitäten einer Person oder eines Unternehmens besteuern. Die Umsatzsteuer wird auf den Umsatz von Waren und Dienstleistungen erhoben, während die Einkommensteuer auf das Einkommen einer Person oder eines Unternehmens basiert. Es gibt keine direkte Verrechnung zwischen diesen beiden Steuerarten. Unternehmen müssen sowohl Umsatzsteuer als auch Einkommensteuer an das Finanzamt zahlen, da sie unterschiedliche steuerliche Verpflichtungen darstellen. **
Ähnliche Suchbegriffe für Wechsel
-
Berker WippschalterAus/WechselBerker Wippschalter Aus/Wechsel Wechselschalter 10AX 250V~, Lichtsteuerung Wippschalter-Einsatz, Aus/Wechselschalter beleuchtbar mit Glimm-und Glühaggregat mit N-Klemme für Beleuchtung und Kontrollschaltung, mit Steckklemmen. Mit Glimmaggregat im Sinne der Arbeitsstättenverordnung beleuchtbar.Nennspannung:250 V AC Schaltstrom: 10 AX ◾zum Tragring isolierte, selbstrückstellende Spreizkrallen◾mit Steckklemmen◾für Beleuchtung und KontrollschaltungBeleuchtbar durch Glimm- und Glühaggregate mit N-Klemme:Best.-Nr.1675Best.-Nr.1675 04Best.-Nr.1676Best.-Nr.1676 01Best.-Nr.1676 02Best.-Nr.1676 035,66 €*Versand: 6,90 €Sichere Weiterleitung zum Anbieter
-
Holzner, Stefan: EinkommensteuerEinkommensteuer , Das Buch bietet eine vertiefende Darstellung des Einkommensteuerrechts mit Schwerpunkt auf den einzelnen Einkunftsarten. Es richtet sich an Studierende im Bereich Steuerrecht, an Laufbahnabsolvent:innen, angehende Steuerberater:innen sowie Steuerpraktiker:innen. Die Themenbereiche orientieren sich daher zum einen an den Stoffgebieten, die erfahrungsgemäß Gegenstand von Prüfungsklausuren sind, zum anderen an den Brennpunkten in der Praxis: Veranlagung, Tarif, Sonderausgaben, außergewöhnliche Belastungen, Einnahmen-/Gewinnermittlung, Verlustabzug, Vorweggenommene Erbfolge, Erbauseinandersetzung, Betriebsaufspaltung, Veräußerung von Anteilen an Kapitalgesellschaften. Zahlreiche Beispiele und Übersichten veranschaulichen die Ausführungen zu den einzelnen Themenbereichen. Übungsfälle und komplexe Übungsaufgaben führen Examenskandidat:innen an das Prüfungsniveau heran. Für Praktiker:innen ist das Buch ein nützliches Nachschlagewerk, das in kompakter Form gezielte Rechtsinformationen bietet. Die 15. Auflage berücksichtigt die aktuelle Gesetzgebung, Rechtsprechung und Verwaltungsmeinung. Eingearbeitet sind u. a.: Neufassung der Berufsausbildungskosten; neue Rechtslage zum häuslichen Arbeitszimmer und zur Homeoffice-Pauschale; aktuelle Rechtsprechung zu den Versorgungsleistungen; Änderungen bei Gebäude-Abschreibungen sowie bei Investitionsabzugsbeträgen und Sonderabschreibungen; BMF-Schreiben zur "Digital-AfA" sowie zu virtuellen Währungen und sonstigen Token; Änderung der Besteuerung von Photovoltaikanlagen. , Zusatzbeleuchtung > Beleuchtung , Auflage: 15. überarbeitete und aktualisierte Auflage 2024, Erscheinungsjahr: 20240528, Produktform: Leinen, Titel der Reihe: Finanz und Steuern#3#, Autoren: Grobshäuser, Uwe~Schlenk, Axel~Schmidt, Stephan~Schustek, Heribert, Auflage: 24015, Auflage/Ausgabe: 15. überarbeitete und aktualisierte Auflage 2024, Seitenzahl/Blattzahl: 1148, Keyword: Betriebsaufspaltung; Betriebsausgaben; Corona-Steuergesetzgebung; Einkunftsarten; Gewinnermittlung; Grobshäuser; Kapitaleinkünfte; Nießbrauch; Realteilung; Schlenk; Schmidt; Schustek; Veranlagung; Verlustabzug; Zenthöfer; außergewöhnliche Belastungen; Überentnahmen, Fachschema: Abgabe - Abgabenordnung - AO~Einkommensteuerrecht - EStG~Jura~Recht / Jura~Recht~Steuergesetz~Steuerrecht - Steuergesetz, Region: Deutschland, Bildungszweck: für die Hochschule~Lehrbuch, Skript, Imprint-Titels: Finanz und Steuern, Warengruppe: HC/Steuern, Fachkategorie: Einkommensteuer, Lohnsteuer, Kapitalertragsteuer, Kirchensteuer, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Schäffer-Poeschel Verlag, Verlag: Schäffer-Poeschel Verlag, Verlag: Schffer-Poeschel Verlag fr Wirtschaft ú Steuern ú Recht GmbH, Länge: 235, Breite: 176, Höhe: 62, Gewicht: 1950, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: 2762989,79,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Edinger, Manuel: Fallsammlung EinkommensteuerFallsammlung Einkommensteuer , Das Trainingsbuch zur Einkommensteuer - Ihr idealer Begleiter für Prüfung und Praxis! Sowohl in der Prüfung als auch in der Praxis kommt es stets darauf an, konkrete steuerliche Probleme zu lösen. Dies am praxisnahen Fall zu üben, ist damit das optimale Training und gibt angehenden Steuerprofis die Sicherheit, die Lerninhalte zu beherrschen. Der Gesetzessystematik entsprechend thematisch gegliedert, erläutert diese Fallsammlung in 13 Kapiteln die Anwendung des aktuellen Einkommensteuerrechts anhand von über 360 Fällen.¿ So lernen Sie gezielt und effektiv, Sachverhalte richtig zu erkennen und sich sicher im Einkommensteuerrecht zu bewegen. Hierfür hat das ausbildungserfahrene Autorenteam die Fälle aktuell aufbereitet und die Praxisnähe sichergestellt. Rechtsstand dieser Neuauflage ist der 1.10.2024. Inhaltsverzeichnis: Kapitel 1: Steuerpflicht Kapitel 2: Einkommensteuerliche Grundbegriffe Kapitel 3: Allgemeine Fragen der Veranlagung Kapitel 4: Nicht abzugsfähige Ausgaben (§ 12 EStG) Kapitel 5: Sonderausgaben Kapitel 6: Familienleistungsausgleich, Entlastungsbetrag für Alleinerziehende (§§ 24b, 31, 32 und 62-¿78 EStG) Kapitel 7: Außergewöhnliche Belastungen Kapitel 8: Gewinnermittlung Kapitel 9: AfA Kapitel 10: Die Einkunftsarten Kapitel 11: Veranlagung von Ehegatten Kapitel 12: Steuertarif. Kapitel 13: Besteuerung beschränkt Steuerpflichtiger. , Zusatzbeleuchtung > Beleuchtung , Auflage: 27., überarbeitetet und erweiterte Auflage. Online-Version inklusive., Erscheinungsjahr: 202411, Produktform: Kartoniert, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Titel der Reihe: Steuerfachkurs##~NWB-Steuerfachkurs##, Autoren: Edinger, Manuel~Jauch, David~Schoor, Hans Walter, Edition: NED, Auflage: 24027, Auflage/Ausgabe: 27., überarbeitetet und erweiterte Auflage. Online-Version inklusive, Seitenzahl/Blattzahl: 700, Keyword: Training; Prüfung; Praxis; Steuerfachkurs; Steuerberater; Steuerfachwirt; Diplom Finanzwirt; Lehrbuch; Fallgestaltungen; Praxisfälle; Steuerberaterprüfung; Fälle, Fachschema: Einkommensteuer~Steuer / Einkommensteuer~Jura~Recht / Jura~Recht~Steuergesetz~Steuerrecht - Steuergesetz, Fachkategorie: Recht: Lehrbücher, Skripten, Prüfungsbücher~Unterricht und Didaktik: Lehrbücher, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Sender’s product category: BUNDLE, Blätteranzahl: 700 Blätter, Länge: 240, Breite: 168, Höhe: 40, Gewicht: 1115, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,44,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Einsteckschloss mit WechselEinsteckschloss mit Wechsel und 13/20 mm Riegelausschluss WSS Einsteckschloss (Zaunbauschloss) mit Wechsel mit 13 oder 20 mm Riegelausschluss . Die Wechselfunktion bewirkt, dass sich die Tür von Außen auch ohne Türdrücker mit einem Schlüssel öffnen lässt. Beim Drehen des Schlüssels wird nicht nur der Riegel, sondern auch die Falle in das Schloss zurückgezogen. Typische Einsatzbereiche für Schlösser mit Wechselfunktion sind Hauseingangs- oder Wohnungstüren. Die Falle des Schlosses ist einfach und werkzeuglos von DIN rechts auf DIN links umlegbar. PZ-vorgerichtet (1-Tour) 92 mm Entfernung 8 mm Vierkant mit Wechsel rechts/links verwendbar (Auslieferung DIN rechts)52,61 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Was sind die wichtigsten Unterlagen, die ich für die Steuererklärung beim Finanzamt benötige? Wie beantrage ich eine Steuernummer beim Finanzamt?
Die wichtigsten Unterlagen für die Steuererklärung sind: Einkommensnachweise, Belege für Werbungskosten und Sonderausgaben sowie Bescheinigungen für bereits gezahlte Steuern. Um eine Steuernummer beim Finanzamt zu beantragen, muss ein formloser Antrag mit persönlichen Daten und Angaben zur Steuersituation eingereicht werden. Die Steuernummer wird daraufhin vom Finanzamt vergeben und für zukünftige Steuerangelegenheiten verwendet. **
-
Hat das Finanzamt eine Steuernummer?
Ja, das Finanzamt vergibt Steuernummern an Steuerpflichtige, um diese eindeutig zu identifizieren. Die Steuernummer dient dazu, Einkommensteuererklärungen, Umsatzsteuervoranmeldungen und andere steuerliche Angelegenheiten zu bearbeiten. Sie ist wichtig für die Kommunikation mit dem Finanzamt und muss auf allen steuerlichen Unterlagen angegeben werden. Ohne Steuernummer können Steuererklärungen nicht eingereicht und steuerliche Pflichten nicht erfüllt werden. Es ist daher ratsam, die Steuernummer sorgfältig aufzubewahren und bei allen steuerlichen Angelegenheiten anzugeben. **
-
Wie beantrage ich eine Steuernummer beim Finanzamt? Was muss ich beachten, wenn ich meine Steuererklärung einreiche?
Um eine Steuernummer beim Finanzamt zu beantragen, muss man sich schriftlich oder persönlich an das zuständige Finanzamt wenden und ein Formular ausfüllen. Bei der Einreichung der Steuererklärung sollte man alle relevanten Unterlagen wie Einkommensnachweise, Belege und Bescheinigungen sorgfältig und vollständig beifügen, um eine reibungslose Bearbeitung zu gewährleisten. Zudem ist es wichtig, Fristen einzuhalten und eventuelle Änderungen oder Sonderfälle korrekt anzugeben, um mögliche Nachzahlungen oder Bußgelder zu vermeiden. **
-
Ist Umsatzsteuer das gleiche wie Einkommensteuer?
Nein, Umsatzsteuer und Einkommensteuer sind zwei verschiedene Arten von Steuern. Die Umsatzsteuer wird auf den Umsatz von Waren und Dienstleistungen erhoben, während die Einkommensteuer auf das Einkommen einer Person oder eines Unternehmens basiert. Die Umsatzsteuer wird vom Verkäufer an den Staat abgeführt, während die Einkommensteuer vom Einkommen des Steuerpflichtigen abgezogen wird. Beide Steuern dienen dazu, Einnahmen für den Staat zu generieren, haben jedoch unterschiedliche Berechnungsmethoden und Anwendungsbereiche. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.